退職金は私たちの人生の大きな節目に関わる重要なテーマです。退職後の生活を支えるために、退職金がどのくらいかかるのかを知ることは欠かせません。私たちが退職を迎えるとき、どれだけの金額が手元に残るのか、そしてその金額がどのように計算されるのかを理解することが大切です。
退職金の基本
退職金は、退職後の生活を支えるための重要な資金である。私たちが知っておくべき基本的な情報を見ていこう。
退職金とは
退職金とは、企業が従業員に対して退職時に支払う金銭である。この金額は勤続年数や給与に基づいて計算されることが一般的だ。退職金は、将来の生活資金や老後の準備に充てるためのものであり、私たちにとって非常に重要なメリットを提供する。
退職金の種類
退職金にはいくつかの種類がある。以下に主なものを挙げる。
- 定額退職金制度: 一定額が支給される制度で、勤続年数に関わらず同じ金額が支払われる。
- 勤続年数に基づく制度: 勤続年数に応じて金額が増加する仕組みで、長年働くほど支給額が高くなる。
- 企業年金: 企業が給与の一部を積み立て、退職後にその積み立てた金額を支給する制度で、将来的な収入源となる。
退職金の計算方法
退職金の計算は、いくつかの要素を考慮した重要なプロセスです。計算方法を理解することで、より正確な金額を把握できます。
基本的な計算式
退職金の基本的な計算式は、以下のようにシンプルです。
- 退職金 = 勤続年数 × 基本給 × 退職金倍率
この計算式では、勤続年数が長いほど、基本給が高いほど退職金が増加します。退職金倍率は企業によって異なりますが、一般的には1.5倍から3倍程度です。この倍率が高い場合、手元に残る金額は大きくなります。
影響を与える要素
退職金の計算に影響を与える要素は、いくつか存在します。以下に主要な要素を示します。
- 勤続年数: 勤続年数が長いほど、退職金は増加します。
- 基本給: 基本給の増減が、最終的な退職金に直接影響します。
- 退職金制度: 企業ごとの退職金制度が、計算方法や倍率に影響を与えます。
- 年齢: 職業や年齢によっても、退職金の計算方法が異なることがあります。
- 企業業績: 企業の好不況が、退職金に影響を及ぼすことがあります。
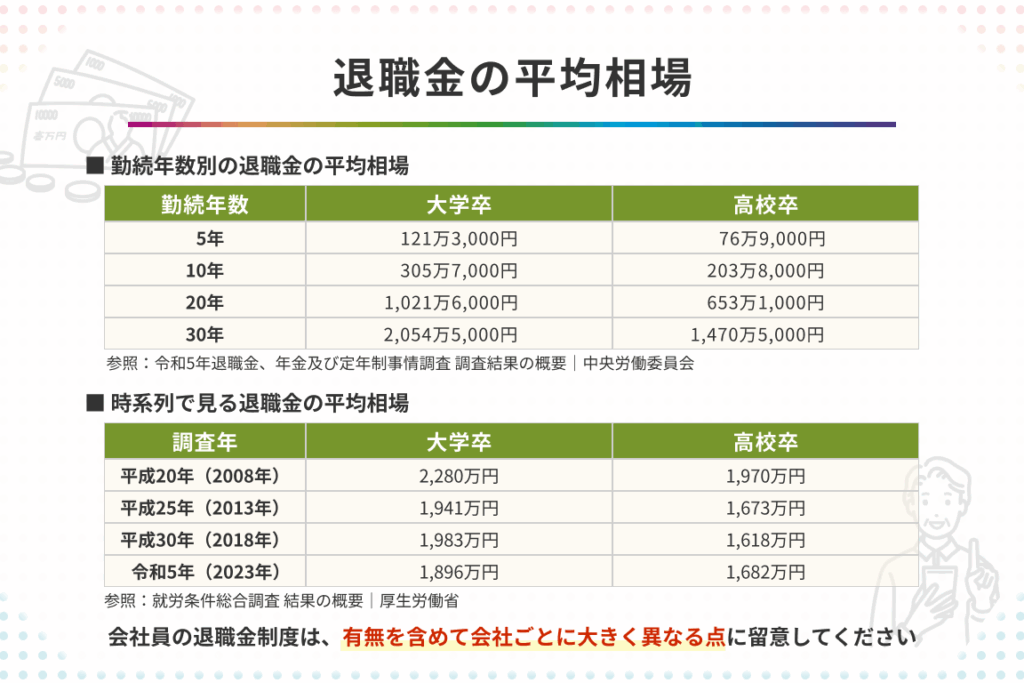
退職金の相場
退職金の金額は、業種や勤続年数によって大きく異なる。私たちは、この相場を把握することで、将来の計画を立てやすくなる。以下に、業種ごとの相場と勤続年数による変化を詳しく見ていこう。
業種ごとの相場
業種によって退職金の相場は異なる。この違いを理解することで、より具体的な予測が可能だ。以下の業種別の退職金の相場を確認しよう。
- 製造業: 退職金は約300万円から600万円程度。
- 情報通信業: 相場は500万円から800万円程度。
- 金融業: 250万円から700万円の範囲。
- 小売業: 一般的に200万円から400万円。
- 公務員: 400万円から900万円にまで達する可能性がある。
業種によっては、企業の規模や地域による差も存在するため、注意が必要だ。
勤続年数による変化
勤続年数が長くなるほど、退職金の額面が増加する。具体的には、以下のような変化が見られる。
- 5年未満: 平均退職金は100万円~300万円。
- 5年から10年: 250万円~500万円に上昇。
- 10年から20年: 400万円~700万円まで増加。
- 20年以降: 500万円以上、特に30年以上で1,000万円に達することも。
退職金の受け取り方
退職金の受け取り方には、いくつかの選択肢があります。それぞれの選択肢が持つ特徴と利点を理解することで、退職後の生活設計がより具体的になります。
一時金と年金の選択
一時金と年金の2つの受け取り方が一般的です。一時金は、退職時にまとまった金額を受け取る方法です。この選択は、急な支出や投資に充てられる利点があります。一方で、年金は定期的に支払いを受ける形で、長期的な安定収入を提供します。年金の選択は、将来的な資金計画において安心感を与えることができますが、一時金に比べて短期間での資金利用が難しい点も考慮する必要があります。
退職金に関する注意点
退職金に関する注意点は、計画的に資金を運用することと法律的な留意点です。これらを理解することで、退職金を効果的に活用できるようになります。
計画的な資金運用
退職金の受け取り後、計画的な資金運用は非常に重要です。私たちは以下のポイントを考慮する必要があります。
- 資金の使途に応じた計画策定: 生活費、医療費、趣味など明確に分けて計画します。
- リスクの分散: 資金を株式、債券、預金など複数の投資先に分けて投資します。
- 長期的な視点: 経済環境の変化に備え、長期間にわたる資金運用を心がけます。
計画的な運用は、私たちの退職後の生活を安定させる鍵となります。
法律的な留意点
退職金に関しては、法律的な留意点もあります。特に下記の事項を知っておくことが大切です。
- 税金の取り扱い: 退職金には所得税がかかるため、課税額を確認し計画に組み入れます。
- 退職金の制度内容: 会社の退職金制度によって、受け取り方や金額に違いがあります。
- 相続に関する法律: 退職金が遺産に含まれる場合、相続税が課されます。この点も注意が必要です。
Conclusion
退職金は私たちの将来に大きな影響を与える重要な要素です。計画的に退職金を考えることで、安心した老後を迎えるための基盤を築けます。業種や勤続年数による相場を理解し自身の状況に合った受け取り方を選ぶことが大切です。
また、退職金の運用や法律的な留意点を把握することも必要です。これらの知識を活用して、退職金を最大限に活かし、より豊かな生活を実現していきましょう。私たちの未来を見据えた計画が、安心な老後を築く鍵となります。