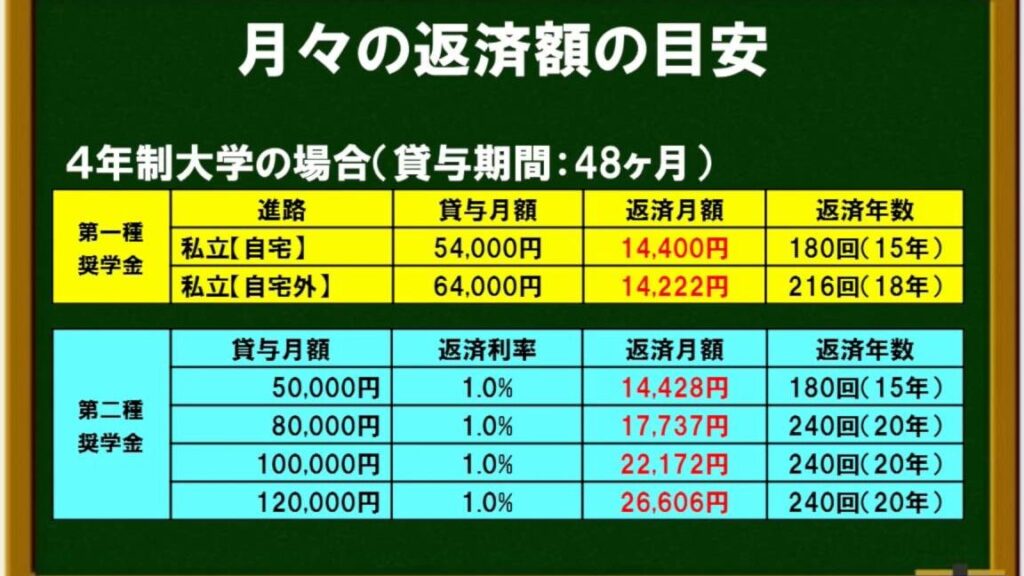
奨学金の返済、私たちにとって大きな関心事です。多くの人が大学進学のために奨学金を利用しますが、返済がどのくらいかかるのかは気になるところです。私たちは、返済プランや利息、期間について詳しく知ることで、将来の計画を立てやすくなります。
奨学金 返済の基本
奨学金の返済は重要なプロセスです。これには、返済期間、返済金額、利息などの詳細が含まれます。理解を深めることで、計画を立てやすくなります。
返済期間の一般的な目安
一般的に、日本の奨学金の返済期間は10年から15年です。この期間は個人の貸付条件や借入額によって異なります。例えば、
- 国の奨学金は、返済期間が最大で20年に設定されています。
- 民間の奨学金は、3年から10年の範囲が多いです。
- 一部の奨学金制度では、返済の猶予期間を設けることがあります。
返済計画を立てる際、返済期間を考慮することで長期的な負担を軽減できます。
返済金額の計算方法
返済金額は、借入額、利息、返済期間によって計算されます。基本的な計算式は以下の通りです。
- 借入額:元本の合計
- 利子率:適用される年利
- 返済回数:毎月の返済回数
一般に、返済額は次のように計算されます。
[
text{返済額} = frac{text{借入額} times text{月利}}{1 – (1 + text{月利})^{-text{返済回数}}}
]
奨学金の種類と返済方法
奨学金には主に二つの種類があります。日本学生支援機構の奨学金と民間奨学金です。それぞれの特徴と返済方法を見ていきましょう。
日本学生支援機構の奨学金
日本学生支援機構からの奨学金は、国家によるもので、利息が低く設定されていることが多いです。借入額は最大500万円まで可能で、返済期間は通常10年から15年です。返済方法は以下の通りです:
- 固定金利: 返済期間中の金利が変動しません。
- 変動金利: 市場金利に応じて金利が変わります。
特に、学業を終えた後の返済が始まるため、早期に計画を立てることが大切です。
民間奨学金の特徴
民間奨学金は、様々な金融機関や企業が提供しています。利息が高めに設定される場合が多く、借入状況に応じた柔軟な返済プランが特徴です。以下の特徴があります:
- 短期返済: 最長10年での返済が一般的です。
- 利息の変動性: 固定金利ではなく、変動金利のオプションも存在します。
返済計画の立て方
返済計画を立てる際、個人の収入や支出を考慮することが重要です。私たちの計画は、返済をスムーズに進めるための基礎を築きます。
収入に合わせた返済プラン
収入に応じた返済プランを組むことで、無理なく返済が可能です。例えば、月々の収入の一定割合を返済に充てる方法があります。この場合、次のようなルールを考慮すると良いでしょう。
このように、収入と支出を総合的に考慮してプランを立てることが成功の鍵です。
返済シミュレーションの活用
返済シミュレーションを活用することで、具体的な支払い額を明確に把握できます。このツールを使用することで、返済がどのくらいの期間続くのか、また、利息を含めた総額も簡単に計算できます。シミュレーションの実施手順は次のとおりです。
返済が難しい場合の対処法
返済が難しい場合には、いくつかの対処策があります。これらの対処法を活用することで、返済負担を軽減できる可能性があります。
返済猶予制度の利用
返済猶予制度では、一定の条件を満たすと返済を一時的に延長できます。以下の条件が一般的です。
この制度を利用する際は、申請が必要です。具体的な手続きは奨学金を提供した機関で異なるため、必ず確認しましょう。
相談窓口と支援制度
奨学金に関する相談ができる窓口や支援制度があります。これらを利用することにより、適切なアドバイスや支援を得られます。主な窓口は以下の通りです。
Conclusion
奨学金の返済は私たちの未来に大きな影響を与える重要な要素です。返済計画をしっかりと立てることで、経済的な負担を軽減し、安心して生活を送ることが可能になります。私たちは、自分の状況に合った返済プランを見つけるために、収入や支出を考慮し、シミュレーションを活用することが大切です。
また、返済が難しい場合の対処法も知っておくことで、安心して取り組むことができます。必要に応じて相談窓口を利用し、適切なサポートを受けることが、より良い未来への第一歩です。